Lebensversicherin Swiss Life hat einen grossen Traum: Wir greifen die Banken an.
Und zwar dort, wo’s den meisten weh tut – in der Vermögensverwaltung.
Dazu hat die führende Lebensversicherin auf dem Platz Zürich letztes Jahr für viel Geld zugelangt.
Sie kaufte die ZWEI Wealth vom bekannten Ex-UBS-Chefökonom Klaus Wellershoff. Der machte den Reibach seines Lebens.
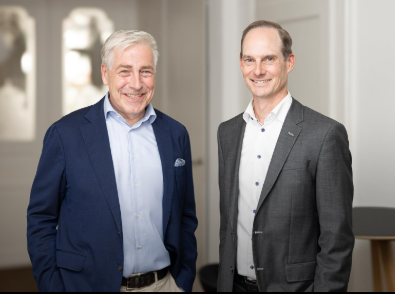
Wellershoffs Partner Patrick Müller blieb an Bord. Seinen neuen Herren von der Swiss Life versprach er: Ich mache Euch reich und happy.
Wie? Mit einer Expansion weit über die helvetischen Grenzen hinaus, raus ins europäische Grossgebiet.
Euphorie in der Swiss Life-Etage. Jetzt zeigt ein internes Papier, dass es um die ZWEI Wealth nicht gut bestellt ist.
„The commerical side has weakened, however“, steht im aktuellen „Survey“, in dem alle ZWEI Wealth-Partner ihre Einschätzung zum Business kundtun.
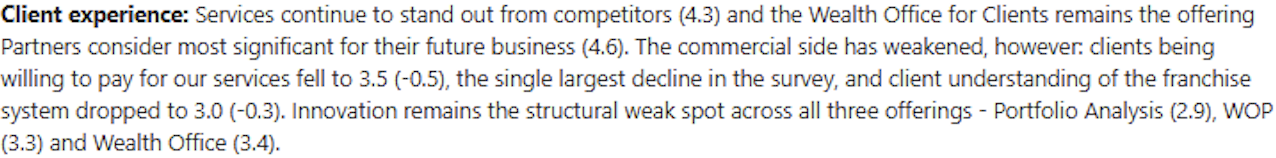
„Clients being willing to pay for our services fell to 3.5 (-0.5), the single largest decline in the survey.“
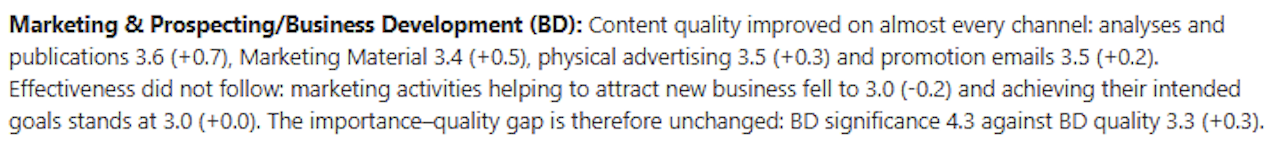
Die Swiss Life-Tochter gibt Unsummen für Werbung aus – mit der Giesskanne statt fokussiert dort, wo’s etwas bringt.
„Marketing activities helping to attract new business fell to 3.0 (-0.2) and achieving their intended goals stands at 3.0 (+0.0).“
„Was im Survey angesprochen wurde, ist, dass wir in den letzten 2 Jahren mit sehr grossen Kunden überproportional gewachsen sind“, sagt eine ZWEI Wealth-Sprecherin.
„Das ist für die Geschäftsentwicklung positiv, gleichzeitig möchten wir auf unser angestammtes Zielsegment fokussieren und richten uns in der Marktbearbeitung dementsprechend darauf aus.“
„Kunden im unteren Segment unter einer Million sind bei uns weiterhin selten. Mit einem Wachstum von knapp 50 Prozent der Assets under Control seit Anfang 2025 sind wir sehr zufrieden.“
Die Führung stecke den Kopf in den Sand, sagt ein Kritiker. Sie würde zwar das Problem mit den geizigen Kunden benennen. „Aber dann folgen keine konkreten Massnahmen.“ Vielmehr gäbe es weiter teure Werbung mit der Schrotflinte.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Im Internet gibts alles gratis UND besser.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Ausprobieren, scheitern, aufstehen, Krönchen richten und nächsten Versuch starten.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Ich wurde von der Swiss Life Wealth Management in den letzten 2 Jahren mindestens 20 mal kontaktiert und zu Seminaren eingeladen. Jedes Mal per Post. Landete jeweils nach 2 Sekunden im Altpapier. Giesskanne stimmt daher in meiner bescheidenen Einschätzung ziemlich gut.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
ich würde dafür auch nix bezahlen, KI kann es besser und gratis….
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Vermögensverwaltung für Normalkunden wird generell überschätzt und kostet massiv zu viel. Das Geschäft basiert auf der Ahnungslosigkeit und dem Desinteresse der meisten Menschen bezüglich Finanzwissen.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Das stimmt hingegen nicht. Die Performance von selbst gemanagten Portfolios ist im Schnitt viel schlechter, als bei einer mittelmässig guten Vermögensverwaltung. Das ist Fakt! Und das ganze bei viel weniger Risiko 😉
Gleiche Bilder gehören meistens zum gleichen Kommentator.
@Besserwisser: Es muss ja kein selbst gemanagedes Portfolio sein. Unter CHF 1 Mio Anlagevermögen generiert man mit einem simplen Mischfonds schon schöne Erfolge und ist besser aufgestellt, als mit dem Geld am Sparkonto. Wermutstropfen: Bei den exklusiven Events (…) vom Private Banking darf man nicht mittanzen
Gleiche Bilder gehören meistens zum gleichen Kommentator.
My name is Frost, …. Patrick Frost.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Swiss Life? Auch so Heissluftbläser und Abzocker! Und jetzt wollen sie noch im untergegangenen D geschäften? Ausgerechnet dort, wo Geiz geil ist… 😂
Dümmer geht’s nicht mehr! Und der W. lacht sich kaputt und löscht das Licht.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Nachdem die biederen Hosenträger-Schweizer bereits dem wortgewandten AWD Carsten Maschmeyer aus dem grossen Kanton auf den Leim gekrochen sind, wurden sie jetzt auch noch vom Klaus über den gezogen. Fortsetzung folgt?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Die Managerlis sind halt beschäftigt mit dem Obtimieren der Boni.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
True Wealth ist unabhängig und nicht börsenquotiert. Wer seine Vermögensverwaltung nicht selber machen kann, ist diese Adresse eine taugliche, zumal günstige Antwort.
https://www.truewealth.ch/
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Swiss Life auf dem Weg von Swissair, CS, und der Schweiz.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Da arbeiten solche Berater wie Ralph Kleeb, die immer so tun, als ob Banken teuer und schlecht wären. Dabei zahlt man für seinen Service, quasi das Controlling, 0.65% p.a. – das ist horrend! Wenn da Kunden reinfallen, dann selber Schuld.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Leider wird auch diese Unternehmen schon viele Jahre ausschliesslich von I. und VI. geführt.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Ich regle die Finanzen der van Dünkel-Stiftung lieber selber.
Es kann ja nicht sein, dass das legendäre van Dünkel-Vermögen nach 2100 Jahren von irgendwelchen Bankern verzockt wird.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Bald kaufen die noch AMG weil es besser tönt als AWD
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Wer hat diesen absurden Namen definiert?
Kann von vielen nicht mal richtig ausgesprochen werden. Wenn ich schon den Namen lese, denke ich schon an Tippfehler und nicht an Vermögensverwaltung.
Vertrauensvoll klingt anders.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Auf dem spissigen Parkplatz des Zwei Office steht immer wieder ein Mega-SUV aus der Ukraine.
Augenscheinlich hat die Werbung Erfolg bis nach Kiew?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Zwei Wealth ist kein Vermögensverwalter. Die Firma wählt Banken und Vermögensverwalter aus. Und übernimmt die Kontrolle der Depots sowie lässt sich gut dafür bezahlen. Klausi und Cyrill haben optimal verkauft. Schon beim SBV und später UBS haben sie kurvenreich optimiert. Dank Beziehungen u.a. zu VRs und KL. Die Swiss Life sollte die Datenbank behalten und den Rest liquidieren.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Sorry, was macht Zwei Wealth wirklich? Wo liegt der Kundrnnutzen?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Sehr gut, Wellershoff!
Die Hunter-Strategie hat schon immer gut funktioniert!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Nicht erstaunlich, dort wo SwissLife draufsteht, ist das Denken von AWD drin, möglichst hohe Gebühren und sehr wenig Leistung
Im Prinzip ist Zwei Wealth aufgebaut wie ein zusätzlicher Cost-Layer. Das Geld liegt weiterhin bei den Vermögensverwaltern, die natürlich kosten. Zwei Wealth will für seine Dienstleistungen auch einen Prozentsatz (meistens 0,5-0,65%) haben.
Die „Story“ ist, dass man das über bessere Konditionen beim Vermögensverwalter wieder teilweise rein holt.
Das ist aber praktisch nicht der Fall, man kriegt auch direkt identische Konditionen, wenn man etwas verhandelt. Das Segment der über 1 Mio. bankable Vermögen in der Schweiz ist derartig umkämpft, dass man keine 0,5-0,65% extra addieren kann.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Wieso sollte ich als Kunde die masslos überteuerten Services der Banken und Versicherungen kaufen, wenn ich ein 70/30 ETF Portfolio aufbauen kann, das 0.2% TER hat und gleich performt, als alles, das die Finanzindustrie mir anbieten will?!?!?!
Das ist nicht Geiz, sondern Intelligenz.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Es gilt, eine grundlegende konzeptuelle Differenzierung zwischen dem als „schwierig“ eingestuften und dem „anspruchsvollen“ Kunden vorzunehmen. Des Weiteren sieht sich die Implementierung verhaltensökonomisch derivierter Marketingtechniken mit einer zunehmenden Sophistizierung des Prospect-Verhaltens konfrontiert, dessen gesteigerte Vigilanz gegenüber derartigen Stimuli la historique Informationsasymmetrie substanziell nivelliert hat.