Die historische Übernahme der Erzrivalin vom Paradeplatz ist geschafft. „Abschluss der Integration zum Jahresende auf gutem Weg“, meldet die UBS heute früh.
Was folgt? Der letzte Schweizer Finanz-Tanker verliert an Kraft. Die Aussicht auf steigende Einnahmen ist trüb.
Also noch mehr Kostenabbau. Das zeigen die Jobs. 1’500 sind von Juli bis Ende September bei der Grossbank verschwunden.
Hunderte jeden Monat. Nimmt man die Zeit von Herbst 2025 bis Herbst 2026, beträgt das Stellen-Minus eindrückliche 7’000 Full Time Equivalents.
Ein Ende ist nicht in Sicht. Soeben ist die grösste Abbau-Welle losgegangen. Sie soll vor allem gut bezahlte Kader treffen.
Alte raus, billige Junge genügen – so das Motto. Das soll die Aktie hochbringen.
Ihr Kurs stagniert in diesem Jahr.
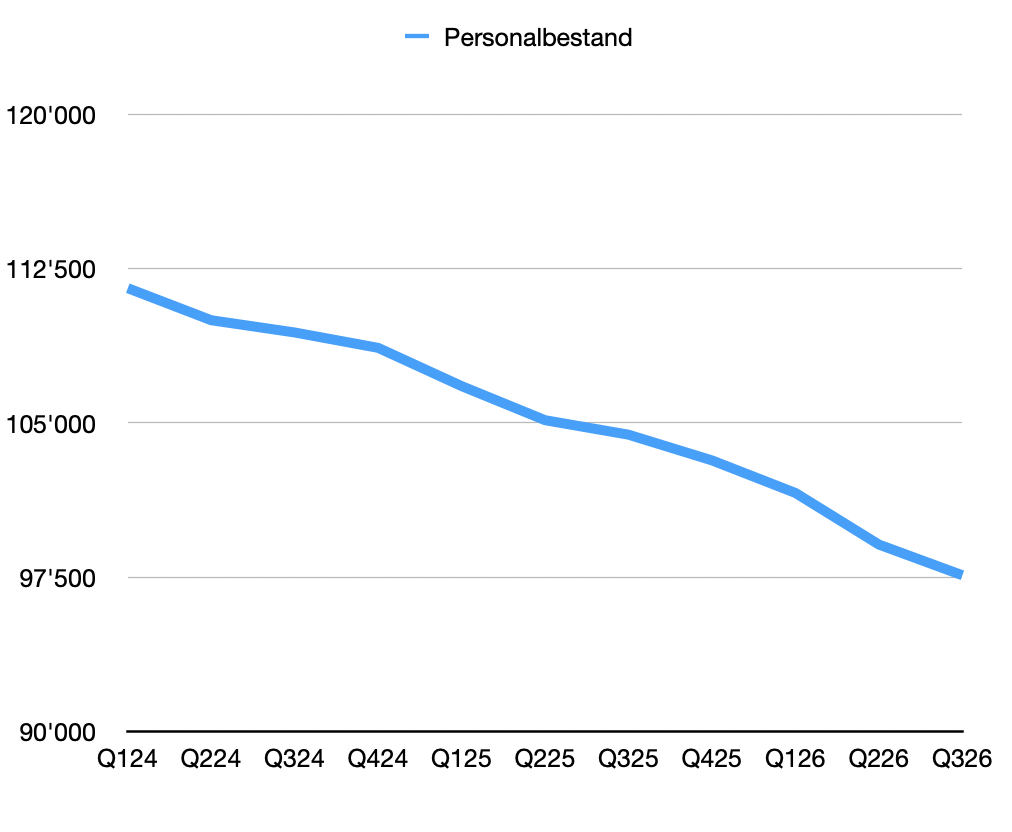
Per 30. September hatte die UBS noch 97’500 Mitarbeiter auf der Payroll. Wie weit sinkt die Belegschaft? Auf 90’000? Auf 85’000? Noch tiefer?
Das hängt von den Einnahmen ab. Steigen sie, verbessert sich die Effizienz bei gleichem Personalbestand.
Aber auch da: Die Bank verliert an Kraft. Die Erträge nahmen im 3. Quartal um weniger als 5 Prozent zu. Den Hebel ansetzen will die Führung deshalb noch mehr bei den Kosten.
Effizienz zeigt sich bei den Finanzhäusern im Kosten-Ertrags-Quotienten.
72,3 Prozent betrug dieser im 3. Quartal dieses Jahres. Im zweiten Quartal lag er bei 72,9 Prozent. Verbesserung: minim.
Den grossen Sprung hatte die UBS zu Beginn des Jahres gemacht. Da brachte sie die wichtige Kennziffer von fast 85 auf unter 73 Prozent herunter.
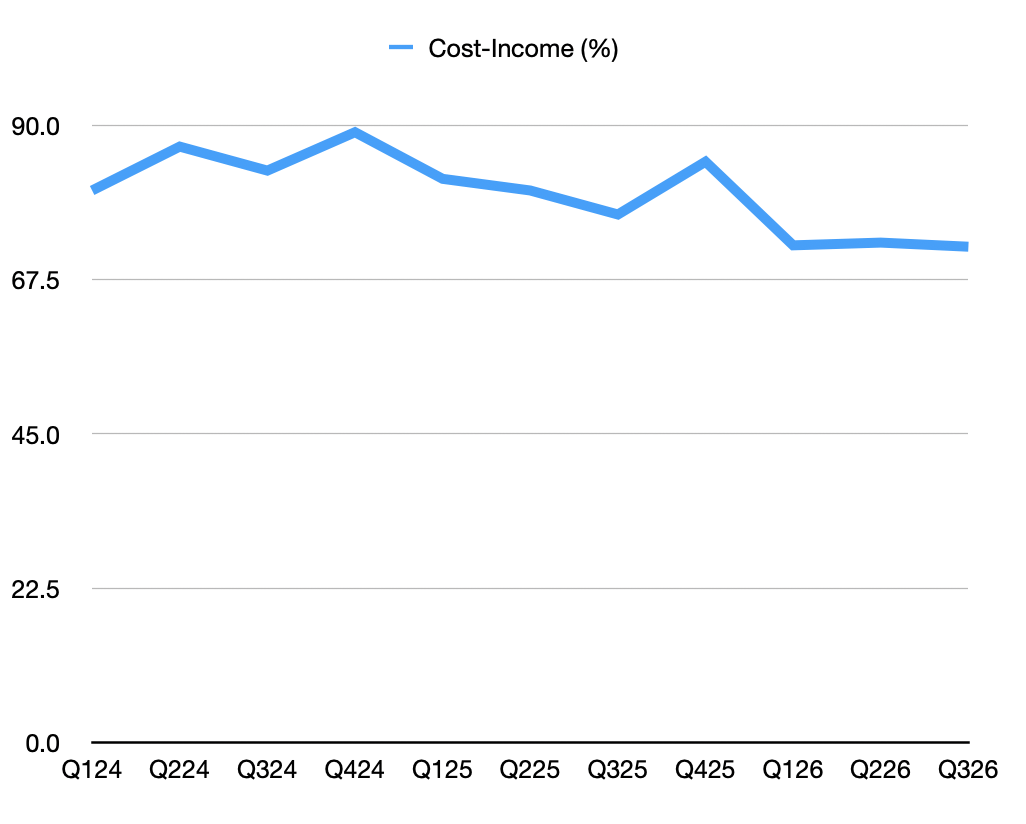
Seither lief nichts mehr. Die CS ist integriert, die Synergie-Gewinne sind verbucht, die Steuern steigen, weil die Bank Gewinn macht und keine alten Verluste verrechnen kann.
2,7 Milliarden beträgt der Gewinn im heute präsentierten 3. Quartal, im letzten Jahr zur gleichen Zeit waren es nur 1,2 Milliarden.
Die Gewinn-Explosion ist auf dem Papier eindrücklich. Doch das hängt mit der CS-Übernahme zusammen.
Diese machte sich seither bezahlt. Die Erträge im Business von Januar bis Ende September, also im bisherigen laufenden Jahr, belaufen sich auf gut 41 Milliarden Dollar.
Im 2025 waren es in den ersten 9 Monaten gut 37 Milliarden. Dieses Plus von 4 Milliarden stammt von der CS.
Die Kosten blieben gleich: 29 Milliarden. Deshalb der höhere Gewinn. 8,5 Milliarden für die drei Quartale, im Schnitt also fast 3 Milliarden pro Quartal, hochgerechnet aufs Jahr über 10 Milliarden.
Gut? Schlecht?
Richtig zugelegt hatte die UBS in der Investmentbank. Ausgerechnet dort kams im jüngsten Quartal zum Dämpfer.
Der Gewinn im Big Trading stagnierte im Vorjahresvergleich, während das globale Wealth Management und das Schweizer Universalgeschäft deutlich zulegten.
Klein blieb die 4. Division, das Asset Management. Dort schwingt mit Aleksandar Ivanovic ein Zögling von CEO Sergio Ermotti das Zepter.
Ihn hätte Ermotti vermutlich am liebsten als seinen Nachfolger. Dann könnte der Tessiner als VR-Präsident – auf diesen Thron hat er es abgesehen – weiter „regieren“.
Doch zur wichtigen Nachfolgefrage verlautete heute früh kein Ton. Ermotti bleibt, die Kronfavoriten versuchen zu gefallen, Gerüchte über Externe machen die Runde. Die UBS schweigt.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Wenn die UBS nicht geht, bricht sie der Schweiz noch das Genick.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Ich bin mir nicht sicher ob die Mehrheit bei der UBS noch pensioniert wird.
Oder ob sie in den Vorzeitigen Ewigen Ruhestand gehen.
Thailand ❤️4 Ever.
Beste Entscheidung ever.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
…dann loggt man sich in das UBS Online Banking ein heute morgen…das erste ist „Quartalszahlen bla bla“ da denke ich mir: Die nehmen mich aus als Kunde und schreiben das sogar auf der Startseite…wie im falschen Film…langsam verstehe ich die Jungs in Frankreich…
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Das geht ja bei der UBS ab wie damals bei der CS – bis es sie vertätscht hat😃👍.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Das größte Problem mit der UBS: Die UBS ist systemrelevant, das heißt im Konkursfall muss die Schweiz gerade stehen für den Verlust.
Das muss geändert werden. Gerade stehen für den Schweizer Teil. Aber nicht für den riesigen internationalen Teil, weil das im Staatsbankrott der Schweiz enden könnte.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Die UBS wird im Jahr 2026 mehr als 10 Milliarden Dollar verdienen.
Sie verdient damit auch mehr als die hochgelobte Deutsche Bank.
Ich denke Sergio Ermotti und seine Truppe machen vieles richtig.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
weiss gar nicht was alle jammern. Microsoft baut 1/3 der Stellen ab und ist sehr viel profitabler.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
An der Effizenz arbeiten die meisten Unternehmen. UBS hat vor lautem Fokus auf Effizienzsteigerung, Kostendeckelung und Entlassungen vergessen, dass die Säulen der Bank die Kunden sind. Es gibt Banken, wenn man da anruft, wirklich auch eine Person sofort das Telefon abnimmt und man auf Augenhöhe kommuniziert.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Das ist logisch, dass nach der Fusionierung der UBS mit der CS viele Jobs doppelt existieren und darum kommt es zu Entlassungen.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
1 min nach dem Release des/eines UBS Artikels, sind die ersten basher mit ihren Kommentaren bereits fertig! In 1. min kann man einen Artikel unmöglich seriös lesen (geschweige denn, sich eine Meinung bilden)! Also geht es nicht darum, den Artikel seriös zu lesen, sondern der 1. zu sein, der gegenüber der UBS ge-bashed hat (um möglichst viele Daumen hoch zu erhalten, den Tag zu retten, da man ja nichts anderes hat und kann, einfach nur nörgeln und bashen)! Tragisch! Ich bedaure alle, die dies machen. Poor men!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Kapier den Kommentar nicht, das ist das Geschäftsmodell dieses Blogs – 95% des Contents sind haltlose Behauptungen, die in den meisten Fällen schon rein logisch keinen Sinn ergeben. Er wird trotzdem gelesen, weil sich in dem Wust aus erfundenen Skandalen ungefähr alle 6 Monate ein tatsächlich interessantes Stückchen Finanzplatz-Gossip findet, welches man andernfalls nie erfahren hätte.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Chuck Norris scheint der einzige zu sein, dessen Job noch sicher ist. 🙁
Ich glaub die UBS verdient noch genug. Nur die UBS Aktionäre sind am Fasten.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Diagnose: Bulimie?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Lukas wie kann man so wenig Ahnung haben und sich selber Wirtschaftsjourni schimpfen?
„Die Synergiegewinne sind verbucht..“ selten einen grösseren Schwachsinn gelesen. Die Leute werden in den Sozialplan geschickt, heisst sie sind noch 8-12 Monate aif der Payroll, erhalten 12k Weiterbildungskosten bezahlt und je nach Alter eine schöne Abfindung. Die Kosten der CS Systeme sind in diesem Jahr auch noch voll drin. Der wirkliche Booster kommt somit gegen Ende 2027 und dann voll im 2028. Es ist unglaublich, dass die Bank bereits jetzt und im schlechtmöglichsten Zinsumfeld über 10 Mia verdient!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
UBS ist zu gross für die Schweiz, aber zu klein für den Weltmarkt. Bully Switzerland or being bullied?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Als Betroffener gilt: 100+ Bewerbungen und keinerlei Offerte.
Da hilft auch nicht mehr warm anziehen, sondern Pech gehabt, Schluss, Aus.
Startup als letzer Versuch.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Wann beginnt die UBS damit, Croupier auszubilden? Damit kann sie sich dann für eine Casino-Lizenz bewerben.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Sobald das Institut weggezogen ist kann auf die Berichterstattung verzichtet werden. Wiederholungen in IP sind langweilig.