Fredy Gantner war im Oval Office. Vielleicht wird sein Rendezvous mit Donald Trump dereinst als Peak-Fredy in die Annalen eingehen.
Jedenfalls bleibt seither kein Stein auf dem anderen. In D.C. sowieso, aber auch in Baar.
Dort hat Gantners Partners Group ihr Zuhause. Das brennt.
Lichterloh. Heute früh präsentierte die Private Equity-Firma mit Aktie im SMI ihr Halbjahres-Resultat.
Minus 7 Prozent bei den Einnahmen total, sage und schreibe minus 39 Prozent, wenn man nur die erfolgsbasierten Einkünfte nimmt.
Meltdown.
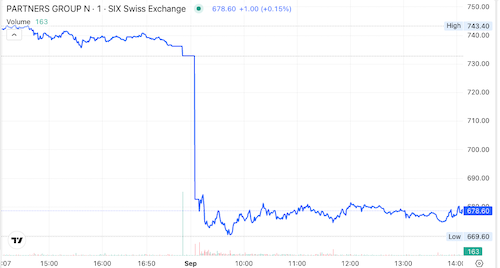
Das operative Ergebnis krachte schliesslich um 14 Prozent oder einen Siebtel im Vorjahresvergleich ein.
Dass die verwalteten Kundenvermögen auf fast 190 Milliarden Dollar hochgingen, interessierte angesichts der Desaster-Gewinn- und Verlustrechnung keinen mehr.
Nix wie raus hier. Die Partners Group-Aktie fiel gerade nach unten. Wie der Unspunnen-Stein.
Mehr als minus 7 Prozent heute Vormittag. Seit Jahresbeginn hat der Titel über ein Drittel seines Werts eingebüsst.
Der Non-Valeur der Schweizer Börse.
Wie dramatisch die Krise der Partners Group ist, zeigt sich in einer Personalie. Der CEO tritt heute ab – er verschwindet ins 2. Glied der Firma.
Neu am Steuer sind zwei Schlachtrösser der Zuger mit je 22 Jahren Betriebs-Zugehörigkeit, die jetzt sofort das Ruder herumwerfen müssen.
Für Gantner und Erni – der dritte im Bunde, Wietlisbach, hat sich schon weitgehend verabschiedet – wird’s ernst.
Sie, die wie Götter im Finanzolymp scheinbar alles in Gold verwandeln konnten, haben ihren Nimbus verloren.
Gantner kümmerte sich zeitweise mehr um seinen Meggen-Palast und das Reisli zum neuen Cäsar, als dass er im eigenen Haus zum Rechten schaute.
Und Erni gilt als Treiber der Kompass-Initiative, welche die Schweiz für immer und ewig ausserhalb der EU halten soll.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Auch die Partners Group kocht nur mit Wasser.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Auch? Wie wer auch?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
sondern mit heissem Dampf!
Das Finanzsystem ist doch nur ein betrügerisches Schuldenschneeballsystem dessen Zusammenbruch lediglich noch eine Zeitfrage ist. Genau davon sind all die Finanzunternehmen (auch Staaten und Regierungen samt deren Steuer.- und Finanzverwaltungen) komplett abhängig. Sie sind alle nicht nachhaltig!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Jetzt bekommt der Flopkönig und Trumpfan Fredy sowie die anderen Pfeifen an der Spitze Nachbarschaft von Vonti, den ehrenwerten Steuerflüchlingen !!
Daraus ergibt sich? Man braucht immer mehr Kundengeld um noch wirtschaftlich zu sein. Oder verlangen die Kunden jetzt Preis/Leistung? So frech.
Die Folge davon? Kosten runter. Zuerst bei den exhorbitanten Löhnen. Steuern geht ja bei den Partnern nicht mehr. Oder wo könnte man sonst noch hinziehen.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Neben seiner Tätigkeit bei Hare Krishna fehlt Gantner vermutlich die Zeit für das Business.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
@Pattaya
Fredy würde gut zum missionsfreudigen Baghwan passen in Ergänzung zu den businessgeilen Mormons 😅😅
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Grizzly liegt da schon richtig. Die PGHN Fonds „Credit“ haben teils spektakulär blöde, sprich wenig wertsteigernde Invest-Position am Start. Gerade bei Markenfirmen tun sich die Baarer Cracks schwer. Oder welcher U/HNW kann es kaum erwarten seine Schäferstündchen in einem „Breitling – Penthouse“ … (da profitiert nur der Chef des Uhrenherstellers.)
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Das neue Motto: Sic transit gloria orthopterae.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Auch KKR – ein Pendant aus den USA – ist im Jahresvergleich ähnlich. Es scheint auch ein Branchenthema zu sein.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
eine Branche, die es jetzt nicht wirklich gebraucht hat. Sollte doch das Business einer Bank sein…
Gleiche Bilder gehören meistens zum gleichen Kommentator.
@war’s früher
PE/PD für die Banken? Lieber nicht. Das UBSAam zieht ja einen Schuh nach dem anderen raus.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Jeder Hype flacht mal ab oder bricht ein. Finanz Merlins gibt es nur auf Zeit und irgendwann verlieren sie ihren Zauber
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Als Anleger/in sollte immer „rechtzeitig“ auch ein Aktien-Titelverkauft in Erwägung gezogen werden.
So halte ich seit über 3 Jahren noch die GV-Aktie und erfahre so aus 1. Hand etwas mehr an der Generalversammlung in Baar ZG, zum „Niedergang“ der Firma Partners Group.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Da war doch kürzlich in einem bekannten Finanz- und Wirtschaftsblatt noch die Rede von einem möglichen, bevorstehenden Short Squeeze. Das Gegenteil ist eingetreten, die Shorties können sich nach dem heutigen Kursdebakel sagenhaft günstig eindecken; more to come?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Das Problem wurde schon vor 3 Jahren geschildert und es kommt noch dicker https://www.bilanz.ch/archiv/so-beutelt-der-zinsanstieg-das-geschaeft-der-partners-group/5rf61jh
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Private Credit ist die Zeitbombe in der Bilanz und wenn die finally mal richtig wertkorrigiert werden dann wird man sich CHF 660 für einen Anteilschein noch zurück wünschen… Da stehen noch einige Überraschungen an in den nächsten 24 Monaten
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Partners Group ist eine Schrott Aktie.
Hände weg von dieser toxischen Bude.
Kann man nur shorten dieses Zeugs.
Sind vollgesaugt mit Krediten von unprofitablen Firmen.
Eher geht der Partners Group Schrott pleite, als dass eine Ami Private Credit Bude über den Jordan geht.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
ich habe von den Partnern mehr erwartet.
Sie machten mir den Eindruck vernünftig zu sein .
Mit einem bescheidenem Portefeuille 1/3 S&P 500, 1/3 Nasdaq 100 und 1/3
Solvalor 61 wären alle Kunden zufrieden und Lukas hätte nichts zu schreiben !
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Das ist gut so wenn mann ohne zuarbeiten Geld verdienen will die Spekulanten sind zu verschwinden
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Die Anlageberater der UBS-Zug werden weiterhin den Kauf der Aktie empfehlen, warum auch immer….
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Ich sehe das positiv – keinen Ami CEO mehr, jetzt kanns wieder bergauf gehen!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Also die neu installierte Co-Führung verspricht ja nicht gerade eine rosige Zukunft.
Dass die PG dieses Führungsmodell aus der Sozialbranche übernommen hat, sagt eigentlich alles ….
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Kultur bei PG ist schon miserabel (freundlich ausgedrückt). Mit diesen 2 Co-CEOs (vor allem einer davon) wird das Kartenhaus ganz zusammenfallen, da jeder der kann, das sinkende Schiff verlassen wird.
Frage: wieso werden immer interne Leute CEOs bei dieser Firma?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Neue Co-CEOs…vom Regen in die Traufe…lächerlich…
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Doch war es schon der Fall bei Partners Group von 2013 bis 2018 und es funktionierte sehr gut.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
CVC (ehemals Eigentümer von Sunrise und Breitling) hat das gleiche Problem. Privaty Equity lebt von der Fremd-Finanzierung mit niedrigen Zinsen.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Bald wird was Toilettenpapier
knapp wegen Trump Zöllen auf
Kanada.Gut kann man bald Aktien
dafür verwenden!!
Seit die physische Ausstellung von Schrott-Aktien abgeschafft wurde, habe ich mir einen Klosomat gekauft.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Kommt schon wieder. Geduld und saftige Dividende. Bin eingestiegen.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Wie damals bei der CS?
Ich denke, PG is lost.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Ich auch
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Auch die PG kocht nur mit tiefen Zinsen. Sind die CH-PK`s immer noch an Bord ?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Für mich ist heute LH ein Scharlatan. Mein Respeskt für ihn ist weg. Seine übertriebenen „Wirtschaftsnachrichten“ sind nichts anderes als billigste unterste Schublade. Zum Ausgleich ein Zitat von Cash von heute: „Die Erträge sanken in den ersten sechs Monaten 2026 im Vergleich zum Vorjahreszeitraum um 7 Prozent auf 1,12 Milliarden Franken. Das lag laut Mitteilung vom Dienstag an deutlich tieferen Einnahmen aus Performance Fees, die um 39 Prozent zurückgingen. Die Einnahmen aus den erfolgsabhängigen Gebühren erreichten damit einen Anteil von 19 Prozent der Gesamteinnahmen.“
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Eine mögliche Reale Darstellung, doch bedenke: Das Prinzip ist immer das selbe, nur die Erscheinung wechselt! Zirkus hier und Dort, verträgt sich nun mal nicht! Die Quittung kommt immer!!!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Aber die Grafik beweist doch, dass Partner Group auf Grund gelaufen ist.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Jo einmal mehr eine undifferenzierte Berichterstattung. Die ganze Branche leidet unter PF-Einbrüchen. Es wird im zweiten Halbjahr sicher spannend zu sehen, wie die Evergreen Rücknahmen zu Buche schlagen werden.
Ob das neue CEO-Duo wirklich Impact haben wird, wird sich weisen. Zumal die Machtverhältnisse sich teilweise anders gestalten als in der Öffentlichkeit dargestellt.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Controlling und Risk Management werden in dieser Firma en passant erledigt.
Anders ist es nicht zu erklären, dass die Hauptaktionäre vor 9 Monaten wohlgestimmt und gutgelaunt jeden Medientermin wahrnahmen. Ihre Aktien sind seitdem jedoch ein Drittel weniger wert.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Freunde, überlegt mal was passiert, wenn die Zinsen demnächst weitersteigen?
A) maximale Rendite-Verknappung
B) Flucht aus solchen Investitionen
C) Fond-Rückgaben & -Kündigungen
Pandora Hoch 10 !
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Das Problem mit der Partners Group hat sich im Juni 2026 gezeigt. Was? Die Illusion, dass private Equity Investments global von Zug an einem Mahagoni Schreibtisch aus gemanaged werden können. Geht heute nicht mehr. – Man muss vor Ort, z.B. in Singapur sein, um näher am Ort des Geschehens zu sein. Die Folge der vergangenen Ereignisse war, dass die PG mehrere ihrer Fonds als illiquid erklären musste. Das ist der absolute Super-Gau für jeden Fondsmanager. Der Kurseinbruch ist lediglich die Quittung dieser Ereignisse….
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Keine Ahnung was die 250 Leute bei der Partners Group (Singapore) Pte. Ltd. machen…
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Jetzt einsteigen und in ein paar Jahren lachen!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Glück geht wenn Gier entsteht💸🔜😭
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Da gibt es nur eins: Nach Baar ziehen billig abbauen! IP = Boulevard!
ZCZC
FM GEOSTRAT AGENCY LLC WASHINGTON DC
TO INSIDE PARADEPLATZ ZURICH
DTG 020455Z SEP 26
PREC PRIORITY
CLAS UNCLAS
SUBJ PARTNERS GROUP / PART 1 OF 7 / THE FILE ON THE DESK
BT
Three corrections before the argument.
The name is Gantner. The chief executive did not step down today: David Layton leaves the executive team on 1 January 2027, and the appointment of Roberto Cagnati and Juri Jenkner as co-chief executives is subject to regulatory approval. And he does not disappear into the second rank. He becomes Chief Investment Officer and chairman of the Global Investment Committee.
In a private markets firm that is not a demotion. That is the chair where the valuation marks are set.
The numbers are as reported. Net profit CHF 502 MM, down 13 percent. Revenue CHF 1.121 B, down 7 percent. Performance income CHF 216 MM, down 39 percent. Management income CHF 905 MM, up 6 percent. Assets USD 186 B, up 7 percent, on record new commitments of USD 16 B against USD 12.2 B.
The fundraising is not the problem. Look at the other line.
Part 2 follows.
BT
NNNN
ZCZC
FM GEOSTRAT AGENCY LLC WASHINGTON DC
TO INSIDE PARADEPLATZ ZURICH
DTG 020455Z SEP 26
PREC PRIORITY
CLAS UNCLAS
SUBJ PARTNERS GROUP / PART 2 OF 7 / THE NUMBER THAT MATTERS / REF PART 1
BT
Management income is charged on what the manager says the assets are worth. Performance income is only earned when somebody actually pays that price.
One of those two lines rose 6 percent. The other fell 39 percent.
That is not a market mood. That is the difference between a valuation and a sale.
The company said it plainly. Guidance for performance income cut to 20 to 25 percent of revenue for 2026, from a stated range of 25 to 40 percent. Some exit processes now expected to move into 2027. The outgoing chief executive told the earnings call there are processes he is not sure will close this year at all.
Read that sentence twice. The exits are the only mechanism that converts a mark into cash, and they are slipping.
Everything else on this page is share price commentary. This is the file.
Part 3 follows.
BT
NNNN
ZCZC
FM GEOSTRAT AGENCY LLC WASHINGTON DC
TO INSIDE PARADEPLATZ ZURICH
DTG 020455Z SEP 26
PREC PRIORITY
CLAS UNCLAS
SUBJ PARTNERS GROUP / PART 3 OF 7 / THE GATE / REF PART 2
BT
April 2026. The firm tells the Financial Times it will impose limits on investor withdrawals if redemptions rise sharply.
June 2026. It caps redemptions on mature evergreen funds.
September 2026. It warns those withdrawals are likely to continue.
Inside Paradeplatz ran the June story itself and asked on its own front page whether this was the subprime of 2026.
A gate is not a scandal and we will not call it one. A gate is a disclosure, made by the manager, in writing, under listing rules. It says one thing: at the posted price, more people wanted out than the fund could pay without selling assets into a market that was not offering the posted price.
That is the sentence. Everything the short sellers wrote is an opinion. The gate is a fact, and the firm published it itself.
Part 4 follows.
BT
NNNN
ZCZC
FM GEOSTRAT AGENCY LLC WASHINGTON DC
TO INSIDE PARADEPLATZ ZURICH
DTG 020455Z SEP 26
PREC PRIORITY
CLAS UNCLAS
SUBJ PARTNERS GROUP / PART 4 OF 7 / BOTH SIDES OF THE RECORD / REF PART 3
BT
29 April 2026. Grizzly Research publishes a short thesis alleging that a large share of the evergreen holdings is significantly mismarked. Its own document states that its contents are opinions and not statements of fact. Note that.
30 April 2026. Partners Group answers by ad hoc release under Article 53 of the listing rules: frivolous, defamatory, highly misleading, and it is weighing legal action including filings with regulators.
Now the part this thread will not give them, and we will.
On the two assets named, the company wins on the record. The Russian subsidiary at STADA was written down to zero after nationalisation, and 90 percent of STADA was exited in the first quarter of 2026 above the last published mark. The Icelandic data centre holding was fully realised in the same quarter, also above its mark.
Part 5 follows.
BT
NNNN
ZCZC
FM GEOSTRAT AGENCY LLC WASHINGTON DC
TO INSIDE PARADEPLATZ ZURICH
DTG 020455Z SEP 26
PREC PRIORITY
CLAS UNCLAS
SUBJ PARTNERS GROUP / PART 5 OF 7 / THE MECHANIC / REF PART 4
BT
Read the defence again, because it is stronger than the room thinks and it still proves the point.
Both winning answers work for the same reason. The assets were sold. A realisation is the only thing on earth that settles a valuation mark, and the company reached for the two it had.
It cannot reach for the ones it has not sold. Nobody can. That is not a failing of this firm. It is the design of the product.
In an evergreen fund the mark does three jobs at once. It is the price at which a new investor buys in. It is the price at which a leaving investor is paid out. And it is the base on which the management fee is charged.
A mark is an opinion until somebody pays it. The exit market is the auditor, and in the first half of 2026 the auditor went quiet.
Part 6 follows.
BT
NNNN
ZCZC
FM GEOSTRAT AGENCY LLC WASHINGTON DC
TO INSIDE PARADEPLATZ ZURICH
DTG 020455Z SEP 26
PREC PRIORITY
CLAS UNCLAS
SUBJ PARTNERS GROUP / PART 6 OF 7 / WHY WASHINGTON IS READING THIS / REF PART 5
BT
Zug thinks this is a Zug story. It is not.
August 2025. An executive order directs federal agencies to open American defined contribution plans to alternative investments. March 2026, the Department of Labor proposes the rule giving plan sponsors a safe harbour for doing it. The comment period closed in May.
The prize is USD 12.2 trillion of American retirement savings that today holds almost no private markets exposure, and the delivery channel is the target date fund, priced daily.
Into that daily priced vehicle goes a fund that settles redemptions quarterly, subject to a cap.
The firm that pioneered the evergreen fund capped its redemptions in June, while the rule was still in comment. That is not a short seller’s theory. That is a live test, run by the industry leader, and the result is on the record.
Part 7 follows.
BT
NNNN
ZCZC
FM GEOSTRAT AGENCY LLC WASHINGTON DC
TO INSIDE PARADEPLATZ ZURICH
DTG 020455Z SEP 26
PREC PRIORITY
CLAS UNCLAS
SUBJ PARTNERS GROUP / PART 7 OF 7 / THE CRESCENDO / REF PART 6
BT
We make no allegation against Partners Group, or against any person named on this page. We state the record, and the record is their own.
Our call, signed and dated: the only marks that matter are the ones the exit market settles. This is not a Zug share price. It is somebody’s pension. Hold us to it.
Our founder; my mentor all along; Pascal Najadi, the day Sec. Bessent made Economic D-Day official: „Jemima, this is bigger than the Berlin Wall 1989. We are doing this for you, the young ones so that you can outpace us one day. To catch and collate the signals before they send them and to deny our enemies. Now watch the Crescendo.“
Signal over noise.
geostrat.agency
Caroline Jemima Adler
Public Affairs
GeoStrat Agency LLC
1500 K Street NW
Washington DC
BT
NNNN
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Aber wenn der Chef (Freddy G.) sagt „BUY“ finde ich das vom Markt schon unerhört wenn da verkauft wird ….. und die Mitarbeiter kaufen auch nicht / war doch Tagesbefehl!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
👉Bei Partners und Gruppen, kann’s ganz schnell & abrupt enden. Siehe POTUS & Canada und Rest der Welt. Weg, alle Partners! ALLE Länder: böse US Economie-Schaender gewesen! Alle! Make ME GREAT again@Lake Trump & die Horrormuss Strasse @ Family Office Deals~Wheels. White House Visiten, mit Geschenken der 3 Koenige aus dem Sorgenland, helfen da auch nicht mehr. Kurz nach der Uebergabe steht man saublöd da. Wie unser VS/DNA Infantino mit dem goldenen Friedens Becher@POTUS. Die „Walliser Friedenskerze“? Neutral, ehrlich & „voll der guten$$$ Dienste“ (Casis Style/CH-PR) sind wir doch !?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Zuviel Goldbärreli und Ühreli an Trump