Es ist eine gigantische Zahl: 87’500’000 Franken bilanzierte die „Lindt&Sprüngli“-Gemeinde“ per Jahresende 2025 als „Kurzfristige Finanzanlagen“.
Überschüssiger Cash aus akkumulierten Steuereinnahmen, der, neben weiteren rund 22 Millionen auf diversen Bankkonti, vom freisinnigen Finanzvorstand Peter Barmettler angelegt worden ist.
Über Barmettler thront in der Platin-Küste-Gemeinde eine FDP-Kollegin: Multi-Verwaltungsrätin Phyllis Scholl.
Von den 88 Millionen entfielen 25 Millionen auf die Raiffeisen und 30 Millionen auf die UBS – beides systemrelevante Finanzhäuser.
Der Rest, 33 Millionen, wurde der Bank Zimmerberg für maximal 365 Tage zur Verfügung gestellt.
Im Vorjahr war es sogar noch mehr: 35 Millionen. Dies, wenn mann die kurzfristigen Anlagen bis 90 Tage dazu zählt.
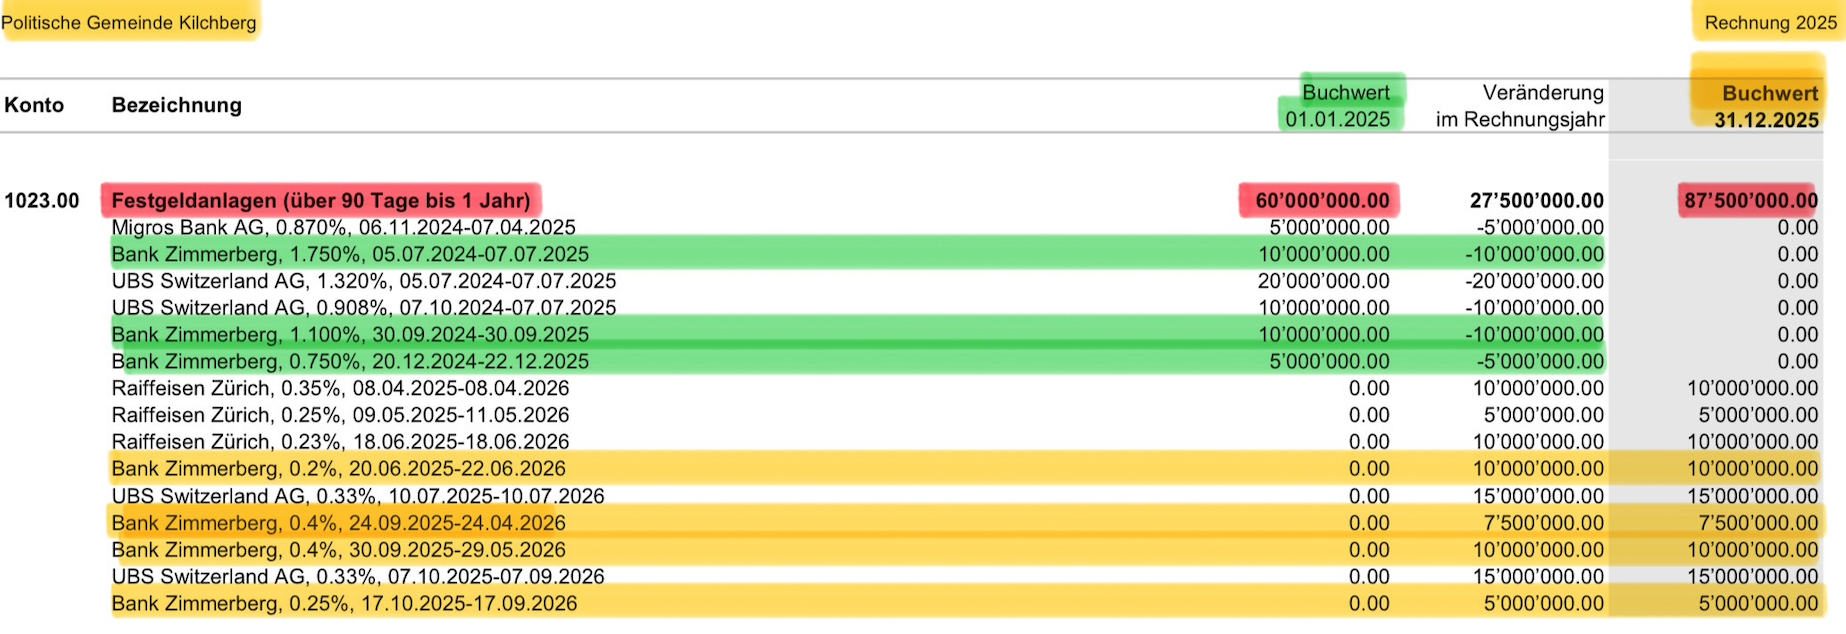
Teilweise zu Zinssätzen von 0,2 Prozent und somit wesentlich tiefer als die Risikoprämien für die beiden Bankgiganten im Schweizer Geschäft.
Bank Who? Diese Frage dürften sich viele stellen.
Letzte Woche hat das 1820 gegründete und auf Hypothekarkredite spezialisierte Bankhaus mit dem Goldenen Schwan im Logo seine Halbjahreszahlen veröffentlicht.
„Der Halbjahresgewinn im Vergleich zum Vorjahr konnte um 4 Prozent auf 1,72 Millionen gesteigert werden“, so die Mitteilung.
Trotz Margendruck wegen der anhaltenden Nullzinspolitik der Schweizerischen Nationalbank (SNB) und dank konsequenter Kostendisziplin beim Personal- und Sachaufwand, hiess es.
Jahresgewinne der letzten beiden Jahre waren in der Grössenordnung von jeweils etwas über 3 Millionen, dies bei einer Bilanzsumme von gut 1,5 Milliarden und einem Eigenkapital von knapp 110 Millionen.
Da darf im Tagesgeschäft der Hypotheken-Finanzierung der im Wirtschaftsraum Zürich tätigen Regionalbank nicht viel schief gehen.
Zwei Langzeit-Banker stehen an der Spitze der rund 45 Mitarbeiter zählenden „Boutique Bank, die stets für Sie da ist“ mit Hauptsitz in den eingemieteten Seehallen Horgen und einem Nebenstandort am Dorfplatz.
Verwaltungsratspräsident Peter Lutz und CEO Oliver Jaussi.
Die politisch Verantwortlichen in Kilchberg schenken seit Jahren zunehmendes Vertrauen in den lokalen Nischenplayer. Die Ausleihungen wurden seit 2021 von 10 Millionen schrittweise erhöht.
Zuvorderst in der politischen Verantwortung steht der erwähnte Bürgerliche Peter Barmettler.
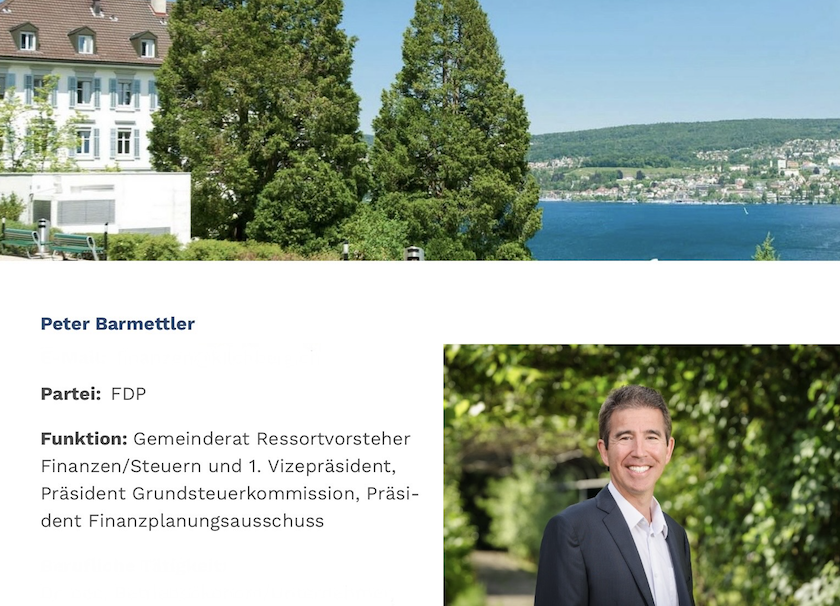
Als langjähriger Finanzvorstand verantwortet er die Kilchberger Finanzen. Zu diesen zählt auch die Bilanz mit einer Summe von rund 250 Millionen und einem Eigenkapital von 75 Millionen.
Wie in vielen anderen Zürcher Gemeinden fehlt auch in Kilchberg sowohl in der 172-seitigen Vollversion der Jahresrechnung als auch in der Weisung zuhanden der alljährlichen Rechnungsgemeinde-Versammlung eine eingehende Diskussion der Bilanz.
Der Fokus wird auf die „Laufende Rechnung“ und etwas weniger auf die Investitionsrechnung gelegt.
Eben auf das Politische. Auf eine zweifach deponierte Medienanfrage hat die Gemeinde seit letztem Freitag bisher nicht reagiert.
Im Gegensatz zu Küsnacht, wo ein kurzfristiger ungedeckter Betriebskredit von 10 Millionen an die Stadler Rail für Aufsehen sorgt, ist in Kilchberg kein Reglement über die Cash- und Liquiditätsbewirtschaftung auffindbar.
Ein solches könnte unter anderem Maximal-Ausleihungen an eine einzelne Gegenpartei, wie in diesem Fall die Bank Zimmerberg, festlegen.
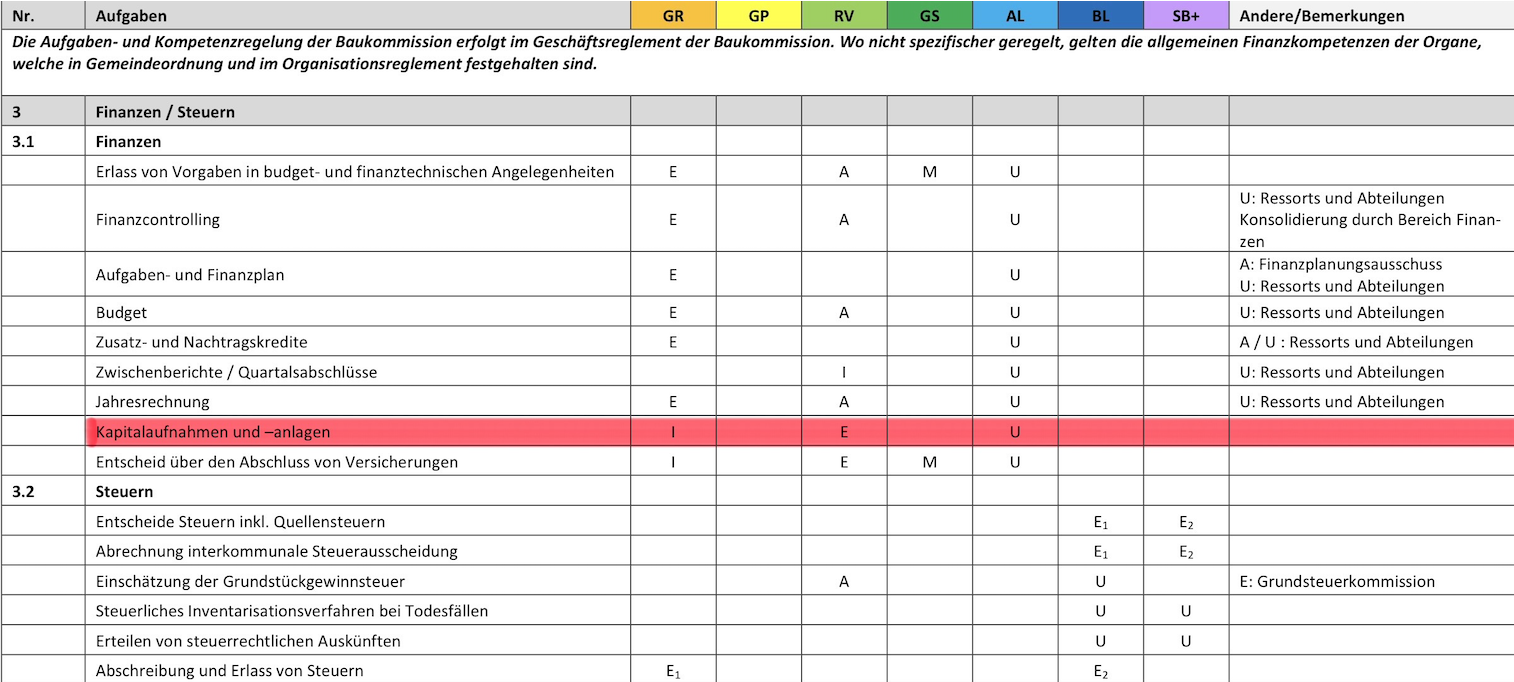
Dafür existiert ein umfassendes Organisationsreglement für den Gemeinderat. Dieses beinhaltet im Anhang auch mannigfache Kompetenz-Regelungen.
Auf dem Papier wird der Gesamt-Gemeinderat nur über die Anlagen informiert. Der Entscheid liegt abschliessend in der Verantwortung des freisinnigen Barmettler.
Für die Umsetzung (U) ist stufengerecht die Finanzabteilung zuständig.
Die zunehmend hohen Cashbestände im zweistelligen und bald dreistelligen Millionenbereich in über einem Dutzend Gemeinden stellen Verantwortliche, Rechnungsprüfungs-Kommissionen, die Aufsicht sowie die Bezirksräte und das Gemeindeamt in der Direktion für Justiz und des Innern unter der abtretenden Regierungsrätin Jacqueline Fehr (SP) und – am Ende – die Stimmberechtigten vor neue Herausforderungen und Diskussionen.
Ein „Default“ wäre verheerend für die Steuerzahlenden der betroffenen Gemeinde. Und politisch vor Ort kaum zu überleben.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Mit den Millionen haben sie die Bank praktisch gekauft.
Bravo😃👍.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Sozialismus -> Gesundheitswesen – Sozialhilfe – alles für andere und nix für die , die bezahlen oder bezahlt haben.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Bank Who? Noch nie gehört.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Die Bank Zimmerberg ist doch in Horgen?
Hat Horgen kein Geld?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Diese Hinterpfupfbank sollte marktwirtschaftlich längst hopps sein mit so einem Chaoten-Management, wo nur Geld verbrannt wird seit langem !!
Finma sofort rigoros durchgreifen.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Vielleicht sollte man sich einmal mit den Privatkrediten befassen, die die Bank den Gemeindeämtern und Freunden gewährt, und mit den damit verbundenen Bedingungen…
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Ich sehe jetzt kein Problem, wenn eine Gemeinde bei einer lokalen Regionalbank Geld anlegt.
Besser als immer nur UBS, Postfinance und die ZKB will eh kein Geld.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Wenn eine Gemeinde bei einer Bank Geld „anlegt“ dann erhebt sie zu hohe Steuern!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Ich denke, hier ist etwas fishy. Warum kauft eine kleine Gemeinde quasi eine Bank?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Die Bank würde ohne diesen Zustupf wohl nicht mehr existieren. Einen wesentlichen Beitrag wird sie wahrscheinlich auch nicht leisten, selbst in der Region nicht. Ich wohne in Wädenswil (Nachbargemeinde) und kenne sie nämlich nicht. Liquidieren oder mit einer anderen Regiobank fusionieren wäre das Vernünftigste.
Das ist das gute an unsererem liberalen Unternehmensmarkt. Schwache Marktteilnehmer sollen und müssen auch irgendwann mal in Ehre untergehen (Gesetz des Stärkeren und des freien Marktes). Auf Teufel komm raus hingegen politisch über Wasser halten, geht gar nicht.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Immer, wenn die Freunde des Portemonnaies (des Eigenen) involviert sind.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Diese ständige Gefälligkeitsmentalität geht mir auf die Nerven.
Mit Ehrlichkeit, Disziplin, Fleiss und vor allem starken LEISTUNGEN schafft man es auch eigenständig, zu überleben. Absolut unschweizerisch.
Mini Banken machen keinen Sinn. Sind allenfalls regionale Denkmäler aber nicht schützenswert.
Wer Geld dort deponiert, braucht es nicht oder betreibt Heimatschutz. Auf jedenfall ist es meist nicht sein eigenes oder geerbt oder man ist einfach zu dumm um Risiken einzuschätzen.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Der Finanzausgleich am Ende?
Soll dieser liquide Cash der Gde. Kilchberg nicht anderen ZH-Gemeinden zu 0.2% Zins zur Verfügung gestellt werden, wie in einer (Eid)Genossenschaft eigentlich Usanz?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Guter Gedanke. In der Regel benötigen Gemeinden langfristig Cash, beispielsweise für ein Pflegeheim.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Man hatte bis vor kurzem das Gefühl, dass bei kleinen Banken, ob Regiobanken, kleinen KBs, sparkassen oder Raiffeisen Dorfbanken heile Welt herrscht…
Doch in letzter Zeit häufen sich auch da die negativen Meldungen durch Intrigen usw. Ich erinnere mich an die Regiobank Männedorf, die einst ja im Bunde stand mit Zimmerberg, und mehrmals auf dieser Plattform erwähnt wurde, die Zimmerbergbank selbst auch mehrmals und vor kurzem ja auch die Raiffeisen Thalwil 2x im Nachbardorf.
Bei den Geschwader Bänklis am Zürisee stinkts offensichtlich gewaltig. Ist einfach eine Erkenntnis.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Dieser Artikel ist zurecht im IP, denn „Libido“ kommt aus dem lat. „Begehren, Begirde“… dazu braucht es Geld… Männer/Manager leisten sich teure Autos, Villen, Yachten… um mit Geld zu protzen… wem? => selten anderen Männern (das ist eher infantiles Autoposer verhalten bei … ihr wisst schon) sondern Frauen…
IP ist in der Welt der Geldgenerierung präsent, daher ein Teil dieser „Libido“ – bei den Teenies das Bravo, bei den Midlife-Crisis Manager ua IP… Sex sells… es braucht also immer Geld um zu „gelten“… Prostitution ist nicht immer nur mit Sex verbunden…
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Um was geht es in diesem Artikel eigentlich?
Wo liegt das Problem, ausser dass die Bank an der Pfnüselküste liegt? Die Bank ist klein, aber fein und verdient Geld. Was hat die CS in den letzten Jahren verdient? Eine allfällige Rettung der Bank Zimmerberg würde das Finanzsystem auf jeden Fall nicht durcheinander wirbeln. Die Bank wird überleben und weiter wachsen oder irgendwann übernommen. „Sturm im Wasserglas Vreni, gönnen wir uns doch noch ein Lindt „Schöggeli“ zum Kaffee und lesen dann die NZZ auf der rechten Seeseite“, sagt mein Göttergatte.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Nein, die Bank ist nicht klein und fein. Zimmerberg ist wirtschaftlich angeschlagen und allein mittelfristig nicht über lebensfähig. Das Management ist hoffnungslos überfordert und wird nicht in der Lage sein, eine geordnete Übernahme durch eine grössere Regionalbank wie Valiant oder Avera aufzugleisen. Ich befürchte dort ein böses Ende.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Bitte erkläre mir, warum die Bank ‘wirtschaftlich angeschlagen’ sei und das Management ‘hoffnungslos überfordert’.
Das macht für mich keinen Sinn.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
„Zinssätzen von 0,2 Prozent“ ist nichts. Da wird mit dem Geld der SteuerzahlerInnen eine Bank über Wasser gehalten! Typisches FDP Gemauschel!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Die Ansicht, der Staat würde die Aufgaben mit dem Geld von Steuerzahlern abdecken, verharrt geistig auf dem Niveau eines Kleinkindes.
Wer dann noch, wie Herr Gantner meint, die Banken könnten das Geld aus den Staatseinnahmen für sich verwenden versteht seinen Beruf nicht!
Die Gemeindeguthaben bei den Banken, aus bankübergreifenden Transaktionen entstanden, sind Anteile am Zentralbankgiralgeld, welche wieder für den bankübergreifenden Zahlungsverkehr verwendet werden. Die gesetzlich instrumentalisierten zwei Giralgeldarten,
Zentralbankgeld und Geschäftsbankengeld dienen der Verschleierung
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Es ist erstaunlich, wie im Bankenplatz Zürich, die Dummheit blüht.
Keine Ahnung wie Geld entsteht und sich die Buchungsziffern als Liquidität im Leistungsaustausch auswirkt.
Dieses Unwissen verhindert die geistige Revolution, wie sie Henry Ford i9n den 1940er Jahren prophezeite!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
komisches gschmackli hat das schon.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Einmal mehr ein polemischer Artikel, der wohl als ‚Click Bait‘ dienen soll.
Und tatsächlich, einmal mehr, die Kommentarschreiber übertrumpfen sich mit überdummem, inkompetentem, emotionalem Geschreibe.
Tatsache ist, dass die Bank Zimmerberg eine Bilanz von CHF 1.6mia ausweist und ein Hypothekenbestand von rund CHF 1.3mia. Belehnt werden regionalen Liegenschaften an der Pfnüselküste.
Grundsolide. Entspannt Euch.
Des Weiteren besteht sie seit über 200 Jahre und musste noch nie wegen Fehlspekulationen vom Bund gerettet werden wie UBS, CS, etc.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Regionank Männedorf lässt grüssen!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Haben Zimmerberg und Männerdorf nicht in der Anlageberatung bis vor kurzem gemeinsame Sache gemacht?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Die Bank hat eine sehr komplizierte und verschachtelte Struktur. Sie besteht eigentlich aus drei Firmen: Eine Holding, eine Immobiliengesellschaft und der Bank.
Es sind immer die gleichen Leute im VR, aber immer in anderer Kombination. Alle sind schon seit Urzeiten dabei.
Eigentlich eine feine Bank, aber mich schreckt das ab.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Die Bank Zimmerberg ist seit Jahren ein Problemfall. Der Bankleiter, ein Finanzplaner, verfügt über keine solide betriebswirtschaftliche Ausbildung und führt die Bank seit Jahren völlig laienhaft. Die Rentabilität der Bank ist schwach, die Substanz nimmt stetig ab, seit dem Austritt aus dem Clientis-SPOC hat die Bank ein Chaos mit der IT, die Kreditrisiken sind hoch. Über ein professionelles Treasury, welches mit kurzfristigen institutionellen Gelder arbeiten kann, verfügt die Bank Zimmerberg nicht. Nach Männedorf ist Zimmerberg der nächste Rettungskandidat.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Wo sie aber gut sind, ist im Hypothekar- und Kreditgeschäft. Denke in dieser Nische kann sich die ZIM einen Namen schaffen, zumindest in der Region. Investment Expertise ist jedoch stark mangelhaft. Nur ETFs oder Anlagefonds reinspitzen und etwas Schweizer Einzeltitel beimischen, zumal die Auswahl von einem externen Quantanbieter stammt (Ex GL-Mitglied), ist nicht sonderlich profund.
Als Schweizer Bank muss man zumindest den eigenen Domestic Aktienmarkt schon qualitativ verstehen und beherrschen, sonst lässt man es bleiben, andererseits wirkt es etwas unglaubwürdig.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
@Angelsachse: Ein Quantenmodell auf Basis von ChatGPT und Claude?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Männedorf ist wegen dem Neubau und einem Juristen als VRP ins Schlingern geraten.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Es läuft halt immer gleich! Man kennt sich und geschäftet nach dem Motto: Machst du mir einen Gefallen, mach ich dir auch einen…
Im übrigen müssten die Verantwortlichen in Kilchberg gelegentlich in der Literatur nachschauen, was ein „KLUMPENRISIKO“ ist.
Aber eben, es muss (besonders in der Politik) immer zuerst etwas passieren, bevor gehandelt wird.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Hab vor 2 jahren in der anlageberatung gearbeitet. gefuehlt 2/3 waren heimlich, einige junge gar offen-transparent, auf stellensuche. dadurch litt die innovation, dabei haetten sie es dringend noetig, prozesse zu optimieren repk. automatisieren. so aber kommt man vom staus quo nicht mehr weg.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Herr Gantner
Ich schätze Ihre Artikel sehr.
Der Gemeinde Kilchberg ist aber von meiner Seite ein grosses BRAVO auszusprechen. Es wäre löblich, wenn die verwöhnten Seegemeinden sich henerell unternehmerischer verhalten würde.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Der typische Regionalbanker ist eines der folgenden Profile, oder eine Kombination daraus:
– Jung und auf den Bankeinstieg angewiesen – wer heute noch Banking studiert oder eine Banklehre macht, hat irgendetwas falsch verstanden
– Älterer Banker, der bis zur Pension ein geschütztes Umfeld sucht
– Banker, der unter falschen Versprechungen dorthin gelockt wurde
– Banker ohne grosse Karriereambitionen
– Gescheiterter Banker, der überall anderswo rausgeflogen ist
– Banker, der sich mit der Region (über-)identifiziert und dem das nationale oder internationale Banking zu viel (geworden) ist
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Wieso keine Steuersenkung, bei Minus wird ja auch eine Steuererhöhung beschlossen.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Der Schweizer Aktienmarkt ist der einfachste Aktienmarkt weltweit. Jeder Bankstift schlägt den Swiss Performance Index im Normallfall („Hausse“) und längerfristig sowieso, solange man sauber Roche, Novartis und Nestle untergewichtet. Das ist keine Hexerei.
Schwieriger wirds, wenn viel Geopolitik im Spiel ist, dann trennt sich die Spreu vom Weizen. Die meisten quantitativen Modelle und zweitklassigen Portfolio-Managers schmieren dann gröber ab.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Der Halbjahresgewinn 2026 stieg gegenüber dem Vorjahr mit +4% auf CHF 1.72 Mio. und lag leicht über dem Budget.
Wachstum im Kommissionsgeschäft und eine konsequente Kostendisziplin glichen den erneuten Rückgang im Zinsengeschäft mehr als aus.
Die Depotvermögen stiegen seit Ende 2025 um CHF 46.6 Mio. auf CHF 769.1 Mio.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
@ fakten unterschlagen. Schwafeli. 47M anstieg bei depotvermögen auf 770M im 2025 macht einen anstieg von +6.1%.
Der schweizer aktienmarkt hat alleine im 2025 +17% gemacht. Wieviel ist nun organisch durch kundengeld-zunahme reingeflossen oder eher rausgeflossen? Man rechne…
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Mit absoluten Zahlen hantieren bringt nichts. In Relation setzen bitte.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
@Bankster: Ich glaube die Person meint im 2026 seit 31.12.2025. In dieser Zeitperiode hat der SPI +12% gemacht. Da liegt der Anstieg rund um die Hälfte von der des Benchmarks zurück. Der DAX und der S&P500 liegen bei rund +22%.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Die Ansicht, der Staat würde die Aufgaben mit dem Geld von Steuerzahlern abdecken, verharrt geistig auf dem Niveau eines Kleinkindes.
Wer dann noch glaubt, die Banken könnten das Geld aus den Staatseinnahmen für sich verwenden versteht seinen Beruf nicht!
Die Gemeindeguthaben bei den Banken, aus bankübergreifenden Transaktionen entstanden, sind Anteile am Zentralbankgiralgeld, welche wieder für den bankübergreifenden Zahlungsverkehr verwendet werden.
Die gesetzlich instrumentalisierten zwei Giralgeldarten,
Zentralbankgeld und Geschäftsbankengeld dienen der Verschleierung der Wahrheit!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Es ist erstaunlich, wie im Bankenplatz Zürich, die Dummheit blüht.
Keine Ahnung wie Geld entsteht und sich die Buchungsziffern als Liquidität im Leistungsaustausch auswirkt.
Dieses Unwissen verhindert die geistige Revolution, wie sie Henry Ford i9n den 1940er Jahren prophezeite!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Substanz gibt es mehr als genug. Das Problem ist der VR, der immer noch glaubt, er führe eine Genossenschaft (seit 20 Jahren umgewandelt) und nicht eine moderne AG. Hier braucht es personelle Veränderung.
Aber wenn ich an die letzte GV im Schinzenhof denke, dann bin ich mir fast sicher, dass wir da sehr bald einige Wechsel und Veränderung sehen werden.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Mit Verlaub, nur dem VR oder der GL die Schuld zuzuschieben, greift zu kurz. Es sind verschiedene kleine wie grosse Zahnräder, wie bei einer Uhr, die nicht einwandfrei funktionieren und nicht sauber ineinandergreifen. Ganze Prozesse müssten revidiert werden, Handbücher und Prozessabläufe lückenlos dokumentiert, personelle Klumpenrisiken und Abhängigkeiten reduziert und mehr automatisiert werden.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
A gogo aus Togo, logo, ist ein absolutes nogo, neh?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Switzerland = Mafia und Gauner. FTP macht immer mit.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Liebe Finma,
schaut bitte auch bei den Regio-Banken sehr gut hin. Ein zweiter Fall „Spar- und Leih Thun“ ist nicht wünschenswert.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Da scheint die Kacke aber gehörig am Dampfen zu sein.
Nicht nur die FINMA sollte genauer hinschauen, sondern auch die externe Revisionsfirma in Sachen Risiken.
Nicht das letzten Endes die Sparer, ob Opa, die Omma oder sogar die Enkelkids mit ihre Sparschweinchen die Zeche berappen müssen.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Nach dreissig Jahren Hypothekarkunde wollten sie vom 300000.– anlässlich eine Gespräches dass ich 50ooo.– zurückzahle und durch das freche verhalten des 35 Jährigen Mitarbeiter habe ich den ganzen Kredit zurückbezahlt
Da sage das ist keine Bank das sind Laien ein Konkurs in Sicht
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Regiobanken sind noch Restfragmente aus dem letzten Jahrhundert. Wofür braucht es die eigentlich noch und was ist deren Mehrwert für die Gesellschaft & Kunden?
Für Kredite und Hypotheken gibts bereits die Raiffeisen, Migrosbank, Valiant, Cler oder die Kantonalbanken, die das tausend Mal besser können und stärker kapitalisiert sind
Für Anlagen gibts >100 Institute in der Schweiz und Liechtenstein, die um Lichtjahre bessere Expertise mitbringen.
Und wenn man kostengünstig agieren möchte, ob bei Vorsorge oder Anlagen, gibts schon dutzende Fintechs mit digitalen Lösungen.
Fazit:Brauchts nicht!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Handelt es sich beim Verfasser um Unwissenheit oder liegt es daran, dass er genau aus dieser Partei geschmissen wurde?!
Die Gemeinde braucht per Ende September liquides Cash für den Finanzausgleich des Kantons.
Dieses mit Festgeld zu marktüblichen Konditionen auf mehreren Banken zu halten ist absolut sinnvoll.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
An die Daumen nach unten Drücker! Es ist erstaunlich, wie im Bankenplatz Zürich, die Dummheit blüht.
Keine Ahnung wie Geld entsteht und sich die Buchungsziffern als Liquidität im Leistungsaustausch auswirkt.
Dieses Unwissen verhindert die geistige Revolution, wie sie Henry Ford i9n den 1940er Jahren prophezeite!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Die Bank, die niemand kennt und auf die der Markt nicht gewartet hat.
Ist vergleichbar mit einem kleinen Quartierkiosk. Allerhöchstens wenn man davor vorbei läuft, nimmt man es intuitiv im Unterbewusstsein wahr. Einkaufen geht man dann aber doch lieber beim Altbewährten Coop, Migros, Denner, Aldi, Lidl und wie sie alle heissen…
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Ich bin gut bearten bei der Bank…. alles funktioniert bestens! Ich finde diese Berichte in diesem Medium äusserst primitiv teilweise und immer auf „hau dem drauf“ das widerspiegelt nicht die realität…