Der Verwaltungsrat des GZO Gesundheitszentrum Zürcher Oberland hat gestern die Katze aus dem Sack gelassen.
Man wolle mit der Thurgauer Thurmed AG zusammenspannen. Deren Angebot sei das Beste aus Sicht des Spitals.
Der Sachwalter, der das Sagen hat, solange die GZO im Nachlass ist, leistet Sukkurs. Ebenso die Aktionärsgemeinden; sie würden 49 Prozent am Spital Wetzikon behalten.
Ganz anders reagiert heute Gregor Greber. Der „Anführer“ der Obligationäre, die seit zweieinhalb Jahren auf ihre 180 Millionen für den Wetzikoner Neubau warten, verwirft das Angebot in Bausch und Bogen.
Lieber einen Konkurs des Spitals und dann die Assets, allen voran der nicht fertig gestellte Neubau, das Land und weiteres einzeln versilbern, als sich vom VR der GZO und dem Sachwalter übertölpeln lassen.
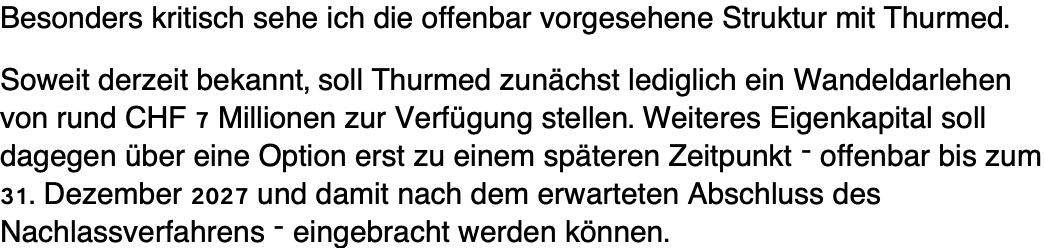
Diese hätten sich für das schlechtere Angebot entschieden. Thurmed biete „zunächst lediglich ein Wandeldarlehen von rund CHF 7 Millionen“, schreibt Greber den Anleihens-Gläubigern.
„Weiteres Eigenkapital soll dagegen über eine Option erst zu einem späteren Zeitpunkt – offenbar bis zum 31. Dezember 2027 und damit nach dem erwarteten Abschluss des Nachlassverfahrens – eingebracht werden können.“
Die Thurmed habe alle Vorteile für sich, während den Bond-Holdern ein grosser Abschreiber sicher sei.
„Es kann nicht sein, dass die Gläubiger heute auf einen erheblichen Teil ihrer Forderungen verzichten, während Dritte gleichzeitig Optionen auf Vermögenswerte oder zukünftige Wertsteigerungen erhalten, ohne dass deren voller wirtschaftlicher Wert in die Sanierungsrechnung zugunsten der Gläubiger einfliesst.“
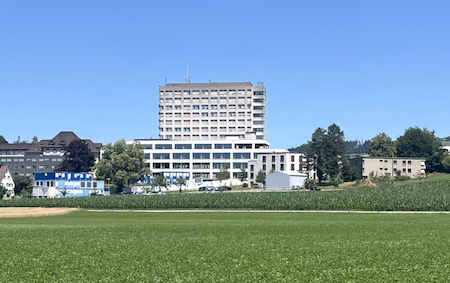
Viel besser wäre es aus Sicht Grebers, das Angebot der Infracore anzunehmen. Es handelt sich um eine Infrastruktur-Tochter im Imperium des Wallisers Antoine Hubert
Das Seespital Horgen hat ihre Betriebs-Liegenschaften kürzlich der Infracore verkauft. Wenig später ging das Unternehmen an die Börse.
Hubert ist Chef der Aevis Victoria, die neben der Infracore auch Luxushotels und das Spitalnetzwerk Swiss Medical Network kontrolliert, das Wetzikoner Krankenhaus kaufen wollen.
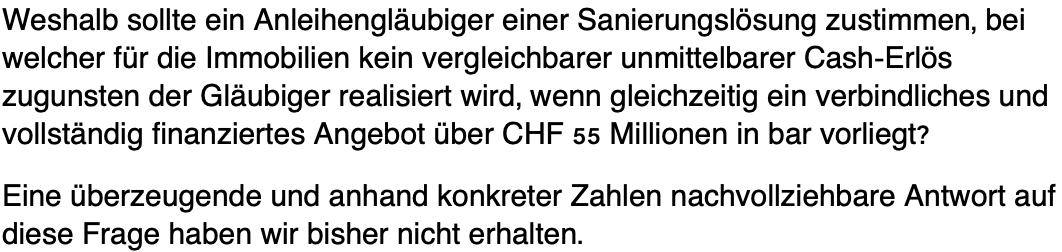
Die Infracore habe nicht einfach eine „theoretische Bewertung der Immobilien“ vorgenommen, schreibt Greber, vielmehr handle es sich bei Huberts Vorschlag „um einen konkret angebotenen und vollständig finanzierten Cash-Erlös von CHF 55 Millionen“.
GZO und Sachwalter hätten Huberts Offerte aber in den Wind geschlagen, führt Greber aus. Der empfiehlt den Gläubigern, dies nicht zu schlucken.
„Der Massstab kann nur sein: Der bestmögliche wirtschaftliche Wert für die Gläubiger unter gleichzeitiger Sicherstellung eines nachhaltig fortgeführten Spitalbetriebs. Alles andere wäre aus meiner Sicht nicht akzeptabel.“
Alles sei besser, als das Spital für ein Butterbrot herzugeben, selbst ein Konkurs, findet der Finanzmann, der früher mit grossen Wetten für Furore gesorgt hatte.
„Auf Basis der mir heute vorliegenden Informationen werde ich den aktuell vorgeschlagenen Sanierungsplan nicht unterstützen und empfehle allen Anleihensgläubigern dies ebenfalls kundzutun.“
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Da scheint jemand rechnen zu können
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Etwas kann man aus diesem
Spital Wetzikon Drama lernen: Spital Anleihen sind hoch gefährlich!
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Cross Fingers 🙂
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Das wird hier langsam zu „EndzeitParadeplatz“. Freude an Hiobsbotschaften oder Alte Männer Denken: „Weil ich bald sterbe, müssen alle andern auch“? Bring mal ein paar aufbauende Finanznews Luki, das liest sich ja wie Nostradamus Tagebuch.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Egal wie man es dreht und wendet, der Kanton Zürich hat zu viele Spitäler.
Der Unispital ist mit Blaulicht in absehbarer Zeit erreichbar.
So viel Leid wie Zürich Spitäler hat, gibt es nicht. Ausser man spekuliert auf den Bruch des Sihlsees oder eine Vulkanausbruch auf dem Üetliberg.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Das Unuspital in ZH ist von der GZO region aus allerhöchstens in ca 45 min erreichbar… Vorausgesetzt dsss die Ambulanz schon in der Nähe ist…
Wie dumm und arrogant kann man den bitte sein?
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Das Angebot von GZO (Züchter Gemeinden) und Thurmed (dem Kanton Thurgau als Firmenbesitzer) ist gegenüber den Gläubigern eine „Mogelpackung“, da der ganze Schaden zulasten der Gläubiger verbucht wird und die GZO-Eigentümer Immobilien, Land, Spitalbetrieb und 80 Mio. flüssige Mittel behalten. Dass der Sachwalter dabei mitspielt, ist gelinde gesagt „grobfahrlässig“. Zur Verdeutlichung (z.H. Sachwalter): Die Bondgläubiger könnte anstelle der Thurmed 35 Mio. CHF ihre Entschädigung von knapp 70 Mio. offerieren, um 51 % der Aktien zu erhalten. Sie würden damit eindeutig besser fahren.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Warum der Kanton Thurgau über Thurmed ein Spital in Wetzikon zu 51% besitzen soll, ist mir ein Rätsel. Welchen Sinn hat diese beabsichtigte Investition? Wenn die Thurmed überschüssige Mittel hat – wonach es aussieht – soll sie diese an den finanziell maroden Kanton ausschütten.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Als Thurgauer Steuerzahler sehe ich auch absolut nicht ein, warum sich die Thurmed ausserkantonal engagieren soll – letztlich mit TG Steuergeldern. Und das ausgerechnet bei einer Baustelle, welche die Zürcher Oberländer selber nicht auf die Reihe bringen.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Es ist an der Zeit, dass die Gläubiger, die 33 % der Gesamtforderungen vertreten dem GZO die richtige Rangfolge aufzeigen.
Dies würde Signalwirkung bei Anleihen in der ganzen Schweiz haben.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Der Artikel ist unvollständig und von geringem Wert, da die Aufschlüsselung der Bilanz der Trägergemeinden = Kosten des Steuerzahlers fehlt.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Nein, das verstehen viele im Fall Spital Wetzikon nicht.
Beim GZO handelt es sich um eine AG in Nachlassstundung (nach SchKG). Die Aktionäre (also Gemeinden bzw Steuerzahler) haben faktisch keine Rechte mehr, sondern der Sachwalter stellt einzig sicher, dass die Forderungen der Gläubiger bestmöglich gedeckt werden. Entsprechend stimmen die Gläubiger auch über den Nachlassvertrag ab. Die Aktionäre, sprich Gemeinden/Steuerzahler können nur zuschauen – scheint aber nicht jedem Lokalpolitiker im Kt Zürich klar zu sein.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Der Kardinalfehler beginnt damit, überhaupt eine Obligation zu kaufen. Für das Risiko das Geld ggf. nie mehr zurück zu bekommen, gibt es ein Krümelchen Zins. Dann lieber nichts an Zins aber das Geld sicher behalten und liquide sein.
Kann man ja in seine Gesundheit investieren anstatt ins Spital.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Ich werde das Gefühl nicht los, dass die Privatisierung des Gesundheitswesens ohne den Staat zu 100% auszuschliessen, keine verdammt gute Idee war. Entweder oder, beides funktioniert einfach nicht.
Gleiche Bilder gehören meistens zum gleichen Kommentator.
Hoffentlich wird der Deal mit der Thurmed AG von den Obligationären abgelehnt.
Grund:
Der Deal würde nur kurzfristig etwas bringen. Auf lange Sicht würde er aber ins Fiasko führen und würde wiederholt nur den Politiker helfen. Was denkt ihr warum wohl sie diesen Deal wollen?